Uma sociedade empresária apresenta o seguinte balanço patrimonial, em 31/12/X0.
| Ativo Circulante 130.000 Caixa 90.000 Estoques 40.000 Ativo não Circulante 50.000 Ativo Realizável a Longo Prazo Investimentos- LP 50.000 | Passivo Circulante 12.000 Dividendos a pagar 12.000 Patrimônio Líquido 168.000 Capital Social 140.000 Reserva de Lucros 28.000 |
|---|---|
| Ativo Total 180.000 | Passivo + PL 180.000 |
O investimento rende juros de R$12.000 ao ano.
No ano de X0 aconteceram os seguintes fatos:
Pagamento dos dividendos que estavam no passivo.
Venda de todo o estoque por R$160.000 à vista.
Reconhecimento e pagamento de despesa de salários no valor de R$54.000, sendo R$20.000 a empregados próprios e, R$34.000, para mão de obra terceirizada.
Reconhecimento e pagamento de despesas de aluguel de sala comercial utilizada no ano, no valor de R$36.000.
Reconhecimento da receita de juros do investimento.
Reconhecimento do imposto sobre a renda com base na alíquota de 24% do lucro antes do imposto sobre a renda. Distribuição de 25% do lucro líquido a título de dividendos. Os contadores elaboraram a Demonstração do Valor Adicionado do seguinte modo:
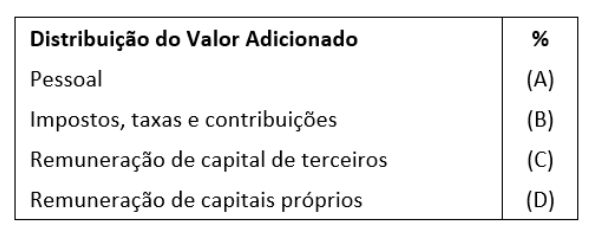
Com base nas informações acima, assinale a opção que indica o preenchimento correto da tabela de A a D, considerando que não há diferença entre o tratamento contábil e o tributável.